
Dívidas bancárias podem colocar em risco terras, tratores, colheitadeiras e bens construídos por gerações. A advogada Vanira Araújo alerta para a importância de agir rapidamente e avaliar as medidas jurídicas disponíveis antes que o patrimônio seja vendido
Por Dra. Vanira Araújo – Uma fazenda não é apenas um imóvel registrado em cartório. Para milhares de famílias brasileiras, representa décadas de trabalho, sacrifícios, investimentos e uma história que começou com pais, avós e bisavós. É onde filhos cresceram, gerações trabalharam e famílias construíram seu sustento.
Mas todo esse patrimônio pode ficar ameaçado quando uma dívida rural deixa de ser paga e o banco inicia procedimentos de cobrança e execução de garantias.
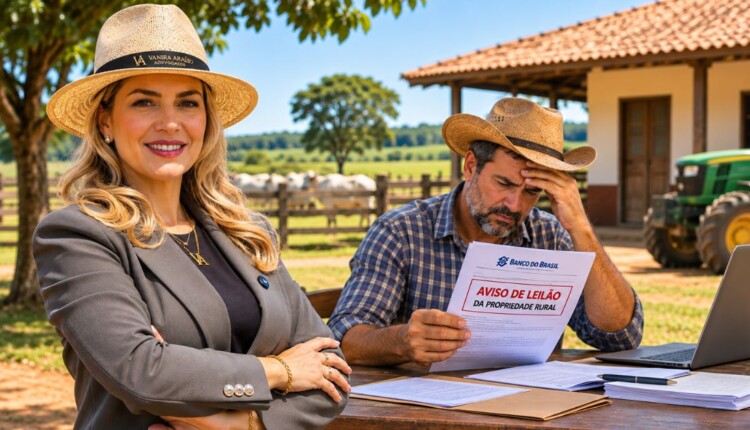
O que começou com uma quebra de safra, uma dificuldade na comercialização ou o aumento dos custos de produção pode terminar com uma das situações mais dramáticas enfrentadas por um produtor: receber a notícia de que sua fazenda, seus tratores ou suas colheitadeiras estão prestes a ser levados a leilão.
Nesse momento, o medo de perder tudo pode levar a decisões precipitadas. Alguns produtores aceitam renegociações desfavoráveis, oferecem novas garantias ou simplesmente deixam de reagir por acreditar que não existe mais solução.
Entretanto, dependendo das circunstâncias, ainda podem existir medidas capazes de questionar a cobrança, impedir a alienação de determinados bens ou buscar a suspensão do leilão.
A advogada Dra. Vanira Araújo, que atua em Direito Bancário e crédito rural, chama atenção para um aspecto fundamental: o produtor não deve esperar a data do leilão se aproximar para conhecer seus direitos.
Quando uma propriedade está ameaçada, o tempo pode ser tão importante quanto os argumentos jurídicos utilizados para defendê-la.
Quando o banco pode levar uma fazenda a leilão?
O risco de leilão depende da natureza da dívida e das garantias oferecidas pelo produtor.
Nos financiamentos garantidos por hipoteca, por exemplo, a instituição financeira pode buscar a satisfação do crédito por meio dos procedimentos legais cabíveis, inclusive com a penhora e a alienação judicial de bens.
Já nos contratos com alienação fiduciária de imóvel, o inadimplemento pode permitir a consolidação da propriedade em nome do credor e a realização de leilões extrajudiciais, desde que cumpridas as exigências legais.
Essas diferenças são importantes porque os procedimentos, as notificações e os prazos para reagir não são necessariamente os mesmos.
Também existem situações envolvendo tratores, colheitadeiras, veículos e outros equipamentos dados em garantia, que podem estar sujeitos a medidas específicas de retomada.
O fato de o banco ter iniciado uma cobrança não significa que qualquer bem possa ser vendido imediatamente ou sem observância das regras legais.
Por outro lado, ignorar uma notificação pode permitir que o procedimento avance até uma fase em que a recuperação do patrimônio se torne muito mais difícil.
A fazenda da família pode ser protegida mesmo com dívidas?
A legislação brasileira estabelece proteção especial para determinadas pequenas propriedades rurais trabalhadas pela família.
O artigo 5º, inciso XXVI, da Constituição Federal e o artigo 833, inciso VIII, do Código de Processo Civil integram o conjunto de normas que protegem a pequena propriedade rural, observados os requisitos legais.
O Superior Tribunal de Justiça também possui entendimentos relevantes sobre essa proteção.
No Tema 1.234, o STJ definiu que cabe ao produtor executado comprovar que a pequena propriedade rural é explorada pela família para obter o reconhecimento da impenhorabilidade.
Além disso, em julgamento divulgado em 2026, a Terceira Turma reconheceu a proteção de pequena propriedade rural familiar mesmo quando o imóvel havia sido oferecido em alienação fiduciária, desde que comprovados os requisitos aplicáveis.
Isso não significa que toda fazenda esteja automaticamente protegida contra leilão.
A dimensão da área, a forma de exploração, a natureza da dívida e as características da garantia precisam ser consideradas.
Para uma família que vive e trabalha na propriedade há gerações, demonstrar que a terra é utilizada na atividade produtiva familiar pode ser decisivo para discutir sua proteção.
Tratores, colheitadeiras e rebanho também podem estar ameaçados
A perda de uma propriedade não é o único risco enfrentado pelo produtor endividado.
Em muitas situações, a cobrança envolve equipamentos indispensáveis ao funcionamento da fazenda, como tratores, colheitadeiras e implementos agrícolas.
O Código de Processo Civil prevê hipóteses de proteção de bens necessários ao exercício profissional, mas existem limitações e exceções, especialmente quando o próprio equipamento foi oferecido como garantia ou adquirido mediante financiamento com regras específicas.
No caso da pecuária, a execução de garantias sobre animais também pode comprometer a capacidade produtiva da propriedade.
Imagine um pecuarista que depende de seu rebanho para gerar receita e pagar os financiamentos. A retirada de parte significativa dos animais pode reduzir sua capacidade de recuperação financeira.
Por isso, uma discussão sobre leilão não envolve apenas a dívida em atraso, mas também as consequências da perda dos bens para a continuidade da atividade.
Preservar os meios de produção pode ser essencial para que o produtor consiga reorganizar suas finanças e manter sua fonte de renda.
Recebeu uma notificação de leilão? Veja o que fazer imediatamente
Ao tomar conhecimento de que um bem poderá ser levado a leilão, o produtor precisa agir com rapidez e organização.
O primeiro cuidado é identificar a origem da cobrança e verificar se o procedimento é judicial ou extrajudicial.
Também é importante reunir os contratos bancários, documentos das garantias, notificações recebidas, demonstrativos de dívida e informações sobre a data prevista para a venda.
Se o leilão já estiver marcado, a data deve ser tratada como prioridade absoluta.
Entre os pontos que podem exigir verificação estão a regularidade das notificações, os valores cobrados, as condições de avaliação do patrimônio e a existência de fundamentos legais para impedir ou suspender a alienação.
Nos leilões judiciais, o Código de Processo Civil estabelece regras específicas de comunicação ao executado e aos demais interessados. Nos procedimentos extrajudiciais, outras exigências podem ser aplicáveis conforme a garantia.
Não receber pessoalmente uma comunicação não significa, por si só, que o leilão seja inválido. É necessário verificar se a ciência ocorreu por alguma das formas legalmente admitidas.
Quanto mais cedo essas questões forem examinadas, maiores serão as possibilidades de adotar medidas dentro dos prazos aplicáveis.
É possível suspender um leilão de fazenda?
Sim. Existem situações em que a Justiça pode determinar a suspensão de um leilão, mas isso depende da demonstração de fundamentos jurídicos e do preenchimento dos requisitos necessários.
Entre as circunstâncias que podem justificar questionamentos estão irregularidades no procedimento de cobrança, problemas relacionados às notificações, proteção legal de determinados bens e outras questões específicas do contrato.
Também pode ser relevante verificar se existem fundamentos para discutir a prorrogação de operações de crédito rural, especialmente quando as dificuldades financeiras decorrem de adversidades que prejudicaram a atividade produtiva.
Entretanto, o simples pedido de renegociação ou alongamento da dívida não suspende automaticamente o leilão.
Quando existe risco iminente de alienação, pode ser necessário avaliar o cabimento de uma medida judicial urgente, inclusive com pedido de tutela provisória.
A concessão depende da análise do juiz e não pode ser garantida antecipadamente.
O ponto mais importante é que a possibilidade de defesa não deve ser confundida com a garantia de que o leilão será cancelado. Cada situação exige providências adequadas à fase em que se encontra.
O maior erro pode ser esperar até o último momento
Para muitos produtores, a dívida representa uma fase difícil que parece temporária. A expectativa é conseguir vender parte da produção, recuperar os preços ou obter um novo financiamento para regularizar as contas.
Enquanto isso, notificações se acumulam e os procedimentos de cobrança avançam.
O problema é que os prazos legais não acompanham necessariamente o calendário da safra.
Uma propriedade que ainda poderia ser objeto de negociação ou defesa pode chegar à fase de arrematação, tornando a situação significativamente mais complexa.
Mesmo depois de um leilão, podem existir hipóteses específicas de questionamento, mas a proteção do patrimônio tende a exigir medidas cada vez mais difíceis e sujeitas a prazos e condições rigorosos.
O produtor não deve esperar a fazenda ser arrematada para descobrir se havia alguma alternativa de defesa.
A mesma preocupação vale para máquinas e equipamentos cuja retirada possa comprometer o funcionamento da propriedade.
O patrimônio de uma vida inteira merece uma defesa antes de ser perdido
Existe uma diferença enorme entre perder dinheiro em uma safra e perder a propriedade onde a família construiu sua história.
Uma dívida pode ser renegociada, reorganizada ou discutida conforme as condições legais. Mas a perda de uma fazenda, especialmente quando ela representa o trabalho de várias gerações, pode produzir consequências patrimoniais e familiares profundas.
É por isso que a ameaça de leilão exige atenção imediata.
A atuação de um advogado com experiência em Direito Bancário e questões do agronegócio pode contribuir para identificar os riscos da cobrança, verificar a situação das garantias e avaliar as medidas cabíveis para proteger os bens ameaçados.
A Dra. Vanira Araújo e sua equipe atuam em questões relacionadas a dívidas rurais, execução de garantias, renegociações e pedidos de prorrogação de financiamentos.
O trabalho jurídico não elimina automaticamente as obrigações financeiras, mas pode ser importante para evitar que o produtor deixe de exercer direitos ou perca prazos decisivos.
Uma fazenda construída durante décadas não deve ser perdida sem que o produtor conheça e avalie todas as possibilidades legais de defesa.
Sua fazenda, seus tratores ou suas colheitadeiras estão ameaçados de leilão? Não espere
Se você recebeu uma notificação bancária, descobriu que existe um leilão marcado ou enfrenta medidas de apreensão e execução de garantias, procure orientação jurídica imediatamente.
A Dra. Vanira Araújo, com atuação em Direito Bancário e crédito rural, e sua equipe podem avaliar os documentos, identificar a situação da cobrança e verificar as providências jurídicas disponíveis para o caso.
Não espere perder a propriedade que seus pais construíram, a terra que sustenta sua família ou as máquinas que garantem sua produção. O momento de buscar orientação é antes que o patrimônio seja vendido.
Para mais informações, entre em contato com o escritório Vanira Araújo & Advogados e conheça a atuação da equipe em Direito Bancário e questões relacionadas ao endividamento rural. Fale diretamente pelo WhatsApp.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias
Não é permitida a cópia integral do conteúdo acima. A reprodução parcial é autorizada apenas na forma de citação e com link para o conteúdo na íntegra. Plágio é crime de acordo com a Lei 9610/98.


