
Texto amplia o alcance da renegociação para produtores afetados por perdas de safra e de renda, diferencia condições por porte e admite laudos coletivos. Proposta segue para sanção presidencial; contratação das linhas dependerá das regras finais e da regulamentação.
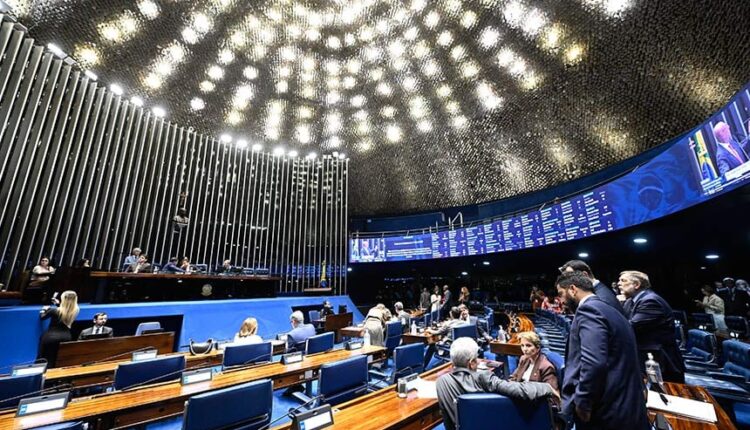
O Senado aprovou nesta quarta-feira (11), em Brasília, a MP das dívidas rurais, com taxas de 5% a 12% ao ano e pagamento em até dez anos, conforme o enquadramento do produtor. Segundo a Agência Senado, a Medida Provisória 1.376/2026 foi aprovada na forma do Projeto de Lei de Conversão 16/2026 e segue para sanção presidencial.
A decisão veio após a aprovação na Câmara, na terça-feira (10), e no último dia de deliberação da medida. Para o produtor, o avanço abre uma alternativa de reorganização do passivo, mas a contratação das novas condições ainda depende das etapas seguintes e da análise da instituição financeira.
Quem poderá acessar a MP das dívidas rurais
O texto contempla produtores rurais e cooperativas de produção agropecuária com perdas em pelo menos duas safras entre 2019 e 2025 e redução mínima de 30% da renda bruta esperada para a safra ou atividade financiada. A comprovação exige laudo técnico de profissional habilitado.
Nas áreas de atuação da Superintendência do Desenvolvimento da Amazônia (Sudam), do Nordeste (Sudene) e do Centro-Oeste (Sudeco), o percentual mínimo cai para 25%. O enquadramento considera a localização do empreendimento financiado. Além dos efeitos de eventos climáticos, o texto admite perdas de receita provocadas pela redução dos preços dos produtos agropecuários financiados.
A modalidade especial atende perdas em três ou mais safras por eventos climáticos extremos, com redução de pelo menos 40% da renda esperada. Nas áreas das três superintendências, a exigência passa a 35%. Essa diferença permite juros menores e prazo maior para os casos de perdas mais severas.
Juros, limites e prazos por perfil de produtor
As condições variam entre os beneficiários do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), do Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e os demais produtores. A tabela reúne os limites básicos de cada modalidade previstos no texto e informados pela Agência Senado.
| Perfil | Limite geral | Juros ao ano | Limite especial | Juros ao ano |
|---|---|---|---|---|
| Pronaf | R$ 400 mil | 6% | R$ 500 mil | 5% |
| Pronamp | R$ 2 milhões | 9% | R$ 2,5 milhões | 8% |
| Demais produtores | R$ 4 milhões | 12% | R$ 8 milhões | 11% |
Na regra geral, o prazo de reembolso chega a oito anos; na especial, a dez. A carência de dois anos exige pagamento de juros: a primeira amortização do principal vence dois anos depois da contratação. Portanto, carência não representa dois anos sem qualquer desembolso.
Os limites são apurados por mutuário, considerando operações em uma ou mais instituições. Segundo a Agência Câmara, existem possibilidades de financiamento adicional para saldos que ultrapassem os tetos do Pronaf e do Pronamp, com taxas de outra faixa. Não se deve aplicar o menor juro ao valor integral da dívida sem verificar seu enquadramento.
Para financiamentos ligados ao FNO, FNE e FCO, permanecem regras próprias dos fundos constitucionais quanto a risco, juros e limites. Os prazos de amortização, carência e contratação seguem as disposições previstas para a renegociação.
Quais dívidas entram e o que mudou nas datas
A redação final aprovada na Câmara, consultada no registro do Congresso, inclui operações de custeio, comercialização e industrialização contratadas até 31 de dezembro de 2025, inadimplentes desde 1º de janeiro de 2021 e que permaneceram nessa situação em 31 de outubro de 2026. O documento também contempla operações adimplentes nas hipóteses previstas.
Para investimento, o recorte abrange parcelas vencidas ou a vencer entre 1º de janeiro de 2021 e 31 de dezembro de 2026, de contratos firmados até o fim de 2025, observadas as condições específicas. Há previsão para capital de giro e para determinadas operações usadas anteriormente para liquidar ou renegociar crédito rural e CPR.
A Frente Parlamentar da Agropecuária (FPA) destaca que a inclusão de atrasos desde 2021 amplia o alcance do socorro. Essa data merece atenção: o documento legislativo consultado traz marcos mais amplos do que os citados em trechos da notícia inicial da Agência Câmara sobre a votação.
As Cédulas de Produto Rural (CPRs) também têm alcance ampliado, incluindo títulos emitidos em favor de cooperativas, fornecedores de insumos, cerealistas e outras empresas que compram, armazenam ou comercializam produtos agropecuários. Conforme a Agência Câmara, as operações seguem requisitos de registro, datas e contratação; não se trata de inclusão irrestrita de qualquer débito comercial.
Laudo coletivo, prazo para contratar e fundo garantidor
A FPA informa que o laudo coletivo poderá alcançar micro, mini, pequenos e médios produtores, além de operações do Pronaf e do Pronamp. O documento deve identificar a região, a safra, a atividade, a causa e o grau da perda, demonstrando que o produtor e a atividade financiada estão abrangidos.
O prazo previsto para contratar passa a ser de 120 dias a partir da regulamentação da futura lei. Assim, o encerramento da votação da MP não equivale ao encerramento dessa nova janela. A redação também admite prorrogação por igual período na linha de encargos negociados prevista no artigo 2º.
Segundo a Agência Câmara, o texto autoriza a União a participar de fundo garantidor de natureza privada, destinado à cobertura de operações de produtores afetados por eventos climáticos. A regulamentação definirá aportes, limites de garantia, operações elegíveis e critérios de acesso. A autorização legislativa, por si só, não significa que o fundo já esteja operacional.
O fundo responderá até o limite de seu patrimônio, sem garantia ou aval do poder público. O mecanismo busca apoiar novas operações; não equivale ao perdão das dívidas. A análise de risco permanece relevante para a liberação dos financiamentos.
O que falta para a renegociação chegar ao produtor
Na votação, o Senado retirou três assuntos sem relação com o objeto da medida: dispositivos sobre cigarros eletrônicos, free shops e dívidas do antigo Sistema Financeiro da Habitação. A Agência Senado confirmou o encaminhamento do texto à sanção. A notícia de aprovação, portanto, deve ser distinguida da publicação da lei e de sua regulamentação.
Para preparar uma eventual solicitação, o produtor pode organizar contratos, CPRs, vencimentos, renegociações anteriores e laudos das perdas. Também precisa levantar valores já pagos ou cobertos por seguro e Proagro. A Agência Câmara informa que valores liquidados anteriormente à publicação da futura lei não entram nas linhas.
A orientação prática é comparar o custo da nova operação, os juros durante a carência e as parcelas futuras com a capacidade de pagamento da atividade. O alongamento pode aliviar o caixa imediato, mas exige um cronograma compatível com a receita da fazenda e a confirmação das condições finais pelo agente financeiro.
Leia também: Câmara aprova mudanças na MP das dívidas rurais e amplia beneficiários.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias.


