
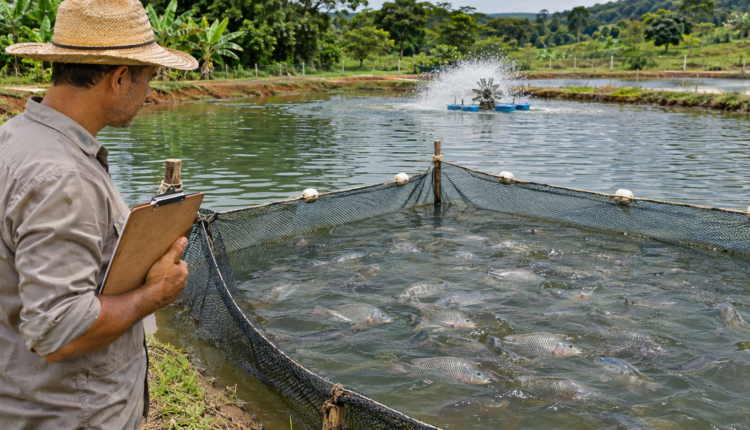
Seguro aquícola pode proteger a criação contra perdas previstas na apólice, mas exige atenção às coberturas, à avaliação do plantel e às exclusões. Fontes oficiais explicam a modalidade e o caminho para solicitar apoio público no pagamento do seguro.
Existe seguro para a safra de peixes no Brasil. A modalidade é chamada de seguro aquícola e, segundo a Superintendência de Seguros Privados (Susep), contempla animais aquáticos diante de mortes e outros riscos relacionados a acidentes e doenças. As informações oficiais foram consultadas pelo Compre Rural em 6 de novembro de 2026.
Para o piscicultor, o primeiro cuidado é entender o que está sendo contratado. A definição da modalidade não significa proteção automática contra toda mortalidade, perda de receita ou problema no viveiro. É necessário verificar quais eventos, espécies, unidades de cultivo e períodos aparecem na proposta e nas condições do seguro oferecido.
O que o seguro aquícola protege na criação de peixes?
A referência da Susep distingue o seguro dos animais aquáticos das modalidades voltadas a bens da propriedade. Por isso, proteger o lote de peixes e proteger aeradores, bombas, instalações ou equipamentos são necessidades que devem ser tratadas separadamente na cotação. Não se deve presumir que uma apólice para o plantel inclua toda a estrutura produtiva.
Uma pergunta prática ajuda a avaliar a proposta: se ocorrer uma perda no viveiro, qual cláusula permite pedir indenização? O produtor deve solicitar a identificação dos eventos cobertos e das exclusões, além da forma de comprovar a causa e o tamanho do prejuízo. A resposta precisa estar no contrato, além da explicação comercial.
Falta de oxigênio, interrupção de energia, falha de aerador, contaminação da água, inundação e doenças são situações para levar à conversa com a seguradora. Esta é uma lista de perguntas para a cotação, e não uma relação de coberturas garantidas. A aceitação de cada risco precisa ser confirmada no produto apresentado.
Também vale perguntar se existe proteção para fuga de peixes, transporte ou paralisação da atividade. Mortalidade, dano aos equipamentos e queda do preço de venda são problemas diferentes; uma cobertura para um deles não comprova proteção para os demais.
Passo a passo para buscar e contratar o seguro
O Ministério da Agricultura e Pecuária (Mapa), em seu relatório do PSR, orienta o produtor a pesquisar seguradoras habilitadas, comparar produtos e esclarecer as condições antes de contratar. Aplicado à piscicultura, esse caminho pode ser organizado no seguinte roteiro de preparação e conferência:
- Descreva a produção que deseja proteger. Informe município, localização dos viveiros ou tanques-rede, espécie, fase do cultivo, quantidade estimada de peixes, peso médio e calendário de povoamento e despesca. Peça à seguradora a relação dos dados e documentos exigidos para a análise.
- Organize os registros disponíveis. Separe documentos do produtor e do empreendimento, autorizações aplicáveis, comprovantes de compra de alevinos e controles de manejo, mortalidade e qualidade da água. A lista final dependerá da operação e do produto; este roteiro não representa uma exigência documental única para todo o mercado.
- Procure atendimento para seguro aquícola. Consulte corretor ou seguradora e confirme se há oferta para sua região, espécie e sistema de criação. Se desejar subvenção federal, confira a habilitação da empresa no PSR e a possibilidade de enquadramento da proposta.
- Compare coberturas e limites. Pergunte quais causas de mortalidade estão incluídas, quais são excluídas e como será calculado o valor do lote. Confira a franquia ou participação do produtor no prejuízo, o limite de indenização e eventuais carências e obrigações de manejo.
- Peça o custo discriminado. Solicite o prêmio total — o preço do seguro —, a parcela de eventual subvenção e o valor a pagar. Confirme o que acontecerá com a cobrança se o auxílio solicitado não for aprovado. Não trate uma simulação de desconto como concessão confirmada.
- Confira a proposta e a cobertura efetiva. Revise os dados dos lotes, locais e datas, entregue as informações solicitadas e guarde os protocolos. Antes de considerar a criação protegida, confirme a aceitação, o início da vigência e as condições de pagamento. Mantenha a apólice e os canais de atendimento acessíveis à equipe.
Existe ajuda do governo para pagar o seguro?
Sim. O PSR ajuda a pagar parte do prêmio, e não substitui a indenização devida pela seguradora quando há um evento coberto. Segundo a página oficial do Mapa sobre o Plano Trienal 2025–2027, a regra geral é de 40% de subvenção, com limite de R$ 60 mil por grupo de atividades e teto total de R$ 120 mil por beneficiário no ano civil.
A mesma orientação prevê percentuais diferenciados, como 45% para as demais atividades, além da soja, no Norte e Nordeste. O enquadramento da proposta aquícola deve ser confirmado com a seguradora. O limite do programa não corresponde ao valor segurado do plantel nem assegura que todo interessado receberá o benefício.
Conforme o relatório oficial do PSR, a solicitação é feita à seguradora no momento da contratação. A concessão depende da análise, da situação do beneficiário, dos limites disponíveis e de recursos orçamentários. Portanto, o produtor deve pedir confirmação do auxílio aplicado à sua proposta antes de fechar a conta do desembolso.
Também há programas estaduais. A Secretaria de Agricultura de São Paulo inclui a piscicultura no projeto de subvenção de 2026, cuja página informa até 30% para as demais atividades e limite de R$ 30 mil por beneficiário no exercício. O atendimento pode ser buscado na Casa da Agricultura ou no ITESP; critérios, credenciamento e eventual combinação de benefícios precisam ser conferidos no caso concreto.
Quanto custa e o que fazer se houver mortalidade?
As fontes oficiais consultadas não apresentam uma tarifa nacional única para segurar a safra de peixes. Sem proposta para o empreendimento, não é possível informar um preço ou uma indenização garantida. Para comparar ofertas, peça que as cotações considerem o mesmo lote, período, valor segurado e riscos: uma mensalidade menor pode vir acompanhada de proteção diferente.
Se ocorrer um evento, a orientação prática é acionar prontamente a seguradora, seguir as instruções da apólice e guardar o protocolo. Registre data, horário, unidades atingidas, fotos, controles de água e estimativa de perdas. Solicite orientação sobre vistoria, laudos e preservação de evidências, conciliando esses cuidados com as medidas técnicas necessárias para reduzir os danos.
Na preparação do próximo ciclo, a decisão útil é levar uma descrição real da criação ao corretor e pedir respostas por escrito. O seguro precisa fazer sentido para os riscos do empreendimento e para sua capacidade de pagar a parcela do prêmio e de absorver a participação prevista em eventual prejuízo.
Leia também: Piscicultura encerra 2025 fortalecida e mira avanços estratégicos em 2026.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias.


