
USDA encontra mais de 2 bilhões de bushels remanescentes da safra passada, reduz estimativa de uso na alimentação animal e aumenta a pressão sobre o mercado; cenário também merece atenção do produtor brasileiro.
O mercado internacional de milho ganhou um problema que vai muito além do tamanho da próxima colheita americana. Os Estados Unidos encerraram o ciclo 2025/26 com muito mais milho armazenado do que o mercado imaginava, uma diferença grande o suficiente para provocar revisões nas contas oficiais e colocar sob questionamento uma das principais fontes de consumo do cereal no país: a alimentação animal.
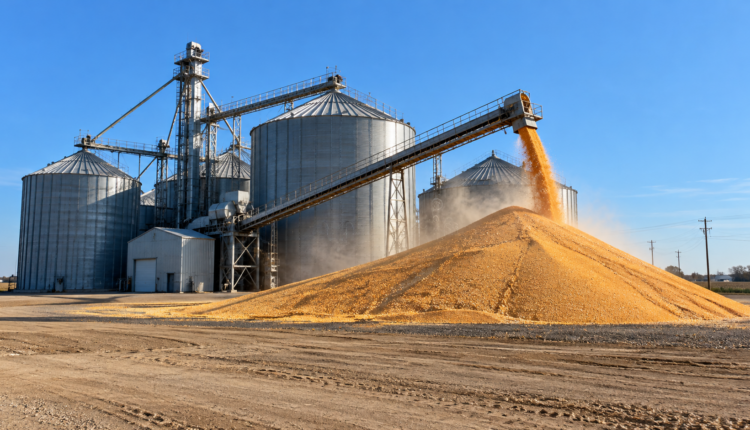
Dados do Departamento de Agricultura dos Estados Unidos (USDA) mostraram 2,10 bilhões de bushels de milho em estoque em 1º de setembro, volume equivalente a aproximadamente 53 milhões de toneladas e 35% superior ao registrado um ano antes. O número também ficou cerca de 9% acima da expectativa média do mercado.
A descoberta de tanto milho ainda disponível no encerramento do ano comercial obrigou o mercado a procurar uma explicação. Parte dela apareceu poucos dias depois: no relatório de oferta e demanda de outubro, o USDA reduziu em 231 milhões de bushels sua estimativa de utilização de milho para alimentação animal e uso residual na temporada 2025/26.
A correção é relevante porque atinge justamente uma das maiores linhas de consumo do milho americano. Mais do que uma simples revisão estatística, ela reacende uma pergunta importante para a formação dos preços internacionais: os Estados Unidos realmente conseguem consumir internamente todo o milho que estão produzindo?
Mais milho apareceu nos silos
O relatório trimestral de estoques do USDA foi o primeiro sinal de alerta.
Dos 2,10 bilhões de bushels encontrados no início de setembro, cerca de 787 milhões estavam armazenados nas propriedades rurais, aumento de 22% em relação ao ano anterior. Outros 1,31 bilhão de bushels estavam fora das fazendas, avanço expressivo de 44%.
Na prática, significa que a safra anterior terminou com aproximadamente 550 milhões de bushels a mais de milho do que no mesmo período do ano passado.
Para um mercado no qual diferenças relativamente pequenas entre oferta e consumo podem provocar fortes movimentos em Chicago, encontrar centenas de milhões de bushels adicionais altera substancialmente a leitura do balanço.
O movimento ficou ainda mais evidente porque, ao longo de boa parte de 2025/26, o USDA vinha trabalhando com uma expectativa extremamente elevada de consumo para alimentação animal.
Em determinado momento, a projeção de feed and residual, categoria que engloba milho utilizado na alimentação dos rebanhos e ajustes estatísticos do balanço, chegou a 6,35 bilhões de bushels.
Depois dos números dos estoques, essa conta perdeu sustentação.
USDA corta consumo de ração
No WASDE divulgado em 9 de outubro, o USDA fez uma revisão expressiva.
A estimativa de utilização de milho em alimentação animal e uso residual de 2025/26 foi reduzida em 231 milhões de bushels, aproximadamente 5,9 milhões de toneladas.
Com isso, os estoques finais da temporada foram ajustados para cerca de 2,095 bilhões de bushels.
A revisão praticamente confirmou aquilo que os números de setembro já indicavam: menos milho desapareceu do mercado do que as projeções anteriores sugeriam.
Isso não significa necessariamente que bovinos, suínos e aves tenham reduzido drasticamente o consumo físico de milho.
Existe uma particularidade importante.
A conta utilizada pelo USDA reúne “feed and residual”, ou seja, alimentação animal e um componente residual calculado a partir das diferenças entre produção, estoques e outros usos conhecidos.
Consequentemente, quando aparecem mais estoques do que o esperado, parte do ajuste acaba justamente nessa categoria.
Ainda assim, a dimensão da revisão chamou atenção.
Tamanho do rebanho aumenta as dúvidas
A discussão ganha força porque a pecuária norte-americana atravessa uma situação pouco usual.
O rebanho bovino dos Estados Unidos está historicamente reduzido após anos de seca, custos elevados e liquidação de matrizes. Isso limita a capacidade de crescimento da demanda de milho pelo setor bovino.
Suínos e aves ajudam a compensar parte dessa diferença, mas analistas passaram a questionar se seria suficiente para justificar o salto de consumo que vinha aparecendo nas projeções oficiais.
Antes da revisão, especialistas ouvidos pela Reuters já apontavam uma aparente desconexão entre o tamanho dos rebanhos americanos e a quantidade de milho que teoricamente estaria desaparecendo para alimentação animal.
O detalhe é particularmente importante porque o mercado de grãos americano utiliza essas estimativas como referência mundial.
Se o consumo destinado à ração estiver sendo sistematicamente superestimado, a consequência aparece do outro lado da equação: estoques maiores e pressão adicional sobre os preços.
E a oferta continua enorme
O problema para os preços não está apenas no milho que sobrou.
No relatório de outubro, o USDA também elevou sua previsão para a produção americana de 2026 para 16,034 bilhões de bushels, aproximadamente 407 milhões de toneladas.
A produtividade média foi elevada para 181,2 bushels por acre, enquanto o mercado esperava uma redução na estimativa da colheita.
O resultado foi uma combinação particularmente negativa para os preços: mais milho vindo da nova safra sobre uma base de estoques iniciais que já havia aumentado.
Mesmo com o USDA também elevando algumas projeções de demanda para 2026/27, a oferta foi suficiente para levar os estoques finais previstos para 1,849 bilhão de bushels, aproximadamente 47 milhões de toneladas.
O número ficou 282 milhões de bushels acima da previsão apresentada apenas um mês antes. A projeção de preço médio recebido pelo produtor americano também foi reduzida em US$ 0,10, para US$ 4,70 por bushel.
Agora o milho precisa encontrar consumidor
Esse talvez seja o ponto central do mercado neste momento.
Quando a produção aumenta rapidamente, os preços menores normalmente ajudam a criar demanda. O milho fica mais competitivo nas rações, estimula exportações e melhora a margem de indústrias que utilizam o cereal.
Mas existe um limite para essa resposta.
Os Estados Unidos já utilizam enormes volumes do grão na produção de etanol. Durante 2025/26, a projeção chegou a aproximadamente 5,575 bilhões de bushels, o segundo maior volume da série histórica pelas estimativas do USDA naquele momento.
Isso significa que três grandes motores precisam trabalhar para impedir uma acumulação ainda maior de estoques:
alimentação animal, etanol e exportações.
Se um deles decepcionar, os demais terão de absorver o excedente.
É justamente por isso que o debate sobre ração ganhou importância. A exportação pode crescer quando o milho americano fica barato, enquanto o etanol responde a margens industriais, política energética e demanda por combustíveis. Já o consumo pecuário depende diretamente do tamanho dos plantéis e da intensidade das dietas.
Não é uma demanda que cresce simplesmente porque existe milho disponível.
Preço baixo pode ser a solução do próprio problema
Há, entretanto, um mecanismo natural de ajuste.
Quanto maior a sobra, maior tende a ser a pressão sobre os preços. E milho mais barato estimula consumo.
Nas formulações de ração, preços menores podem aumentar a participação do cereal frente a ingredientes concorrentes. Na exportação, tornam os Estados Unidos mais agressivos diante de Brasil, Argentina e Ucrânia.
Também melhoram potencialmente as margens das usinas de etanol.
Por isso, um estoque elevado hoje não significa necessariamente que os Estados Unidos chegarão ao fim da temporada carregando todo esse volume.
Significa, porém, que o preço terá de trabalhar para criar demanda.
Para o agricultor americano, essa é a parte mais desconfortável do cenário: em vez de uma quebra de produção resolver o excesso de oferta, pode ser necessário que cotações menores façam o ajuste.
O que isso muda para o milho brasileiro
Embora o problema esteja nos Estados Unidos, o Brasil está diretamente exposto às consequências.
Chicago continua sendo uma das principais referências internacionais para formação dos preços agrícolas. Quando o milho americano fica mais barato, aumenta a competição nos mercados importadores.
O impacto pode aparecer justamente nos períodos em que o Brasil tenta escoar grandes volumes da segunda safra.
Estados Unidos e Brasil disputam destinos importantes no comércio internacional. Se a necessidade americana de exportar crescer para aliviar seus estoques, tradings poderão oferecer milho dos EUA de maneira mais agressiva.
Para o produtor brasileiro, isso pode significar menor sustentação externa para as cotações, especialmente se o Brasil também colher uma safra volumosa.
Há, contudo, outras variáveis nessa conta.
Câmbio, fretes, disponibilidade nos portos, tamanho da safrinha brasileira, demanda chinesa e consumo doméstico por carnes e etanol de milho continuam capazes de criar diferenças importantes entre Chicago e os preços físicos no Brasil.
É perfeitamente possível, portanto, observar pressão internacional e, ao mesmo tempo, determinadas regiões brasileiras manterem prêmios elevados por questões logísticas ou oferta regional.
Pecuária brasileira também deve acompanhar
Existe ainda um segundo efeito.
Para confinadores, granjas de suínos, avicultura e produtores de leite, um ambiente internacional de milho abundante tende a funcionar como fator moderador dos custos da alimentação.
Não significa que a ração necessariamente ficará barata no Brasil — novamente, câmbio e disponibilidade regional importam muito —, mas reduz um importante vetor externo de alta.
Para cadeias intensivas em alimentação, milho mais barato melhora a relação de troca e pode ajudar na recomposição das margens, principalmente quando combinado a preços firmes das proteínas animais.
Nesse sentido, o mesmo movimento que preocupa agricultores americanos pode beneficiar parte da pecuária.
Um número que o mercado continuará observando
O episódio deixa uma lição importante para os próximos relatórios do USDA.
A questão já não é simplesmente saber quanto milho os Estados Unidos conseguem produzir. A agricultura americana mostrou novamente sua capacidade de colher volumes superiores a 400 milhões de toneladas.
A dúvida passa a ser outra: quanto desse milho o mercado consegue consumir sem exigir uma forte redução de preços?
Os 2,10 bilhões de bushels encontrados nos estoques de setembro mostram que a resposta utilizada até agora estava otimista demais.
A revisão do consumo de ração corrigiu parte dessa diferença, mas a nova safra voltou a ampliar a disponibilidade.
Por isso, exportações, produção de etanol e utilização de milho pelos rebanhos americanos estarão entre os indicadores mais importantes dos próximos meses.
Depois de anos em que o mercado temeu falta de grãos, o risco que começa a entrar no radar é exatamente o contrário: milho demais procurando comprador.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias.


