
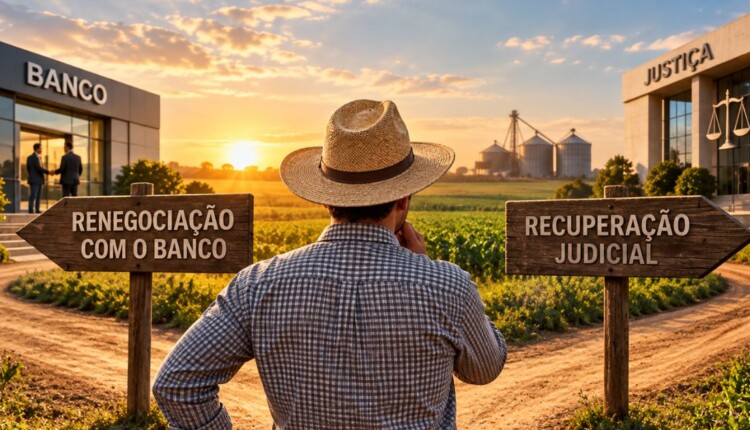
Com financiamentos atrasados, juros elevados e propriedades oferecidas como garantia, produtores rurais precisam avaliar as diferenças entre renegociar com os bancos e recorrer à recuperação judicial antes que o endividamento comprometa o patrimônio.
Por Dra. Vanira Araújo – O avanço do endividamento no agronegócio brasileiro tem colocado muitos produtores diante de uma das decisões mais difíceis de suas trajetórias: renegociar as dívidas diretamente com os bancos ou buscar proteção por meio de uma recuperação judicial? A escolha pode definir não apenas o futuro financeiro da propriedade, mas também a continuidade da produção e a preservação de um patrimônio construído ao longo de gerações.
O problema geralmente começa com uma combinação de fatores conhecidos no campo. Quebras de safra, preços agrícolas abaixo das expectativas, custos elevados de produção e financiamentos contratados em condições que se tornaram difíceis de sustentar reduzem a capacidade de pagamento. Quando os compromissos vencem, o produtor passa a enfrentar cobranças, restrições de crédito e, em determinadas situações, ameaças de execução de bens.
Nesse cenário, duas alternativas ganham destaque: a renegociação extrajudicial e a recuperação judicial. Embora ambas possam fazer parte de uma estratégia de reorganização financeira, são instrumentos diferentes, com custos, riscos e consequências jurídicas que precisam ser cuidadosamente avaliados.
A decisão não deve ser tomada apenas com base no tamanho da dívida ou na pressão exercida pelos credores. É necessário compreender a situação econômica da fazenda, a natureza dos financiamentos, as garantias oferecidas e a capacidade de geração de receita nos próximos ciclos produtivos.
Quando a renegociação com o banco pode ser a melhor alternativa?
A renegociação costuma ser o primeiro caminho considerado pelo produtor que enfrenta dificuldades para honrar seus compromissos.
Nesse modelo, devedor e instituição financeira buscam estabelecer novas condições para o pagamento, que podem envolver ampliação dos prazos, reorganização das parcelas, alterações de encargos e revisão das garantias, conforme o acordo celebrado.
Para produtores que enfrentam dificuldades temporárias, mas mantêm capacidade de geração de receita, essa alternativa pode ser suficiente para reorganizar as finanças sem recorrer a um processo judicial coletivo.
Entretanto, nem toda renegociação representa uma solução sustentável.
Uma proposta que reduz o valor imediato das parcelas pode aumentar o custo total da dívida. Da mesma forma, a exigência de garantias adicionais pode comprometer imóveis, máquinas e outros bens que anteriormente não estavam vinculados à operação.
O produtor precisa avaliar se o novo acordo realmente cabe no fluxo de caixa da fazenda ou se apenas transfere o problema para a próxima safra.
Outro cuidado envolve a consolidação de diferentes financiamentos em uma única operação. Dependendo das condições, essa mudança pode alterar taxas, prazos e garantias, exigindo análise detalhada antes da assinatura.
Crédito rural pode ter direito à prorrogação prevista em lei
Antes de aceitar uma renegociação convencional, é importante verificar se as operações estão sujeitas às regras específicas de prorrogação do crédito rural.
O Manual de Crédito Rural contempla hipóteses em que dificuldades temporárias de pagamento, relacionadas a fatores como frustração de safra, problemas de comercialização e acontecimentos prejudiciais à atividade agropecuária, podem justificar a prorrogação de vencimentos.
A Súmula 298 do Superior Tribunal de Justiça estabelece que o alongamento de dívida originada de crédito rural, nos termos da lei, não constitui mera faculdade da instituição financeira, mas direito do devedor.
Esse entendimento é especialmente relevante para produtores que enfrentaram perdas produtivas e possuem documentação capaz de demonstrar os impactos sobre a capacidade de pagamento.
Entretanto, a aplicação das regras depende da natureza da operação e do cumprimento dos requisitos específicos.
Nem todo financiamento bancário é uma operação de crédito rural sujeita às mesmas condições de prorrogação.
Por isso, a análise dos contratos pode revelar alternativas que não foram consideradas nas primeiras propostas apresentadas pelo banco.
O que é recuperação judicial do produtor rural?
A recuperação judicial é um procedimento previsto na Lei nº 11.101/2005, destinado a permitir a superação de uma crise econômico-financeira por meio da reorganização das obrigações e da atividade empresarial.
No caso do produtor rural, a legislação admite o pedido de recuperação judicial quando preenchidos os requisitos legais, inclusive os relacionados à comprovação do exercício regular da atividade rural pelo período exigido.
O procedimento pode envolver a apresentação de um plano de recuperação, negociação coletiva com credores e reorganização de dívidas sujeitas ao processo.
Diferentemente de uma renegociação individual, a recuperação judicial possui efeitos mais amplos sobre o conjunto de obrigações abrangidas pela legislação.
Entretanto, entrar em recuperação judicial não significa que todas as dívidas serão automaticamente suspensas, reduzidas ou incluídas no plano.
A legislação estabelece regras sobre quais créditos se submetem ao procedimento, além de exceções que merecem atenção especial no agronegócio.
Financiamentos com alienação fiduciária, determinadas operações vinculadas a CPR e outras estruturas de crédito podem receber tratamento jurídico específico.
Por isso, a recuperação judicial exige uma análise aprofundada da composição do endividamento.
Recuperação judicial protege automaticamente a fazenda de leilão?
Essa é uma das dúvidas mais importantes para produtores que possuem imóveis rurais oferecidos como garantia.
O deferimento do processamento da recuperação judicial pode produzir efeitos de suspensão sobre determinadas ações e execuções relativas a créditos sujeitos ao procedimento, conforme as regras legais.
Entretanto, essa proteção não alcança indistintamente todos os credores e todas as garantias.
Créditos que não se submetem à recuperação judicial podem continuar sujeitos a regimes próprios de cobrança. Além disso, a legislação prevê situações específicas relacionadas à preservação de bens de capital essenciais à atividade durante o período de suspensão legal.
A aplicação dessas regras depende da natureza do crédito, do tipo de garantia e das circunstâncias concretas.
Isso significa que a recuperação judicial não deve ser tratada como uma solução automática para impedir leilões de fazendas, apreensões de máquinas ou outras medidas de cobrança.
Também é importante observar que a proteção legal de determinados bens não elimina necessariamente os direitos dos credores.
Por isso, antes de optar pela recuperação judicial, o produtor precisa identificar quais propriedades e equipamentos estão vinculados às operações e quais consequências poderão ocorrer em cada cenário.
Recuperação judicial e renegociação: quais são as principais diferenças?
Embora os dois caminhos tenham como objetivo enfrentar dificuldades financeiras, suas características são distintas.
Aspecto Renegociação bancária Recuperação judicial Forma de negociação Diretamente com os credores Procedimento judicial com negociação coletiva Abrangência Operações incluídas no acordo Créditos sujeitos à recuperação Custos Dependem das condições negociadas Custos judiciais, administrativos e profissionais Garantias Podem ser mantidas ou alteradas Dependem da natureza do crédito e da garantia Suspensão de cobranças Não ocorre automaticamente Pode ocorrer nas hipóteses previstas em lei Exposição pública Geralmente mais restrita Processo judicial público, ressalvadas hipóteses legais Principal vantagem Maior flexibilidade para soluções pontuais Possibilidade de reorganização coletiva de dívidas sujeitas Principal risco Aceitar condições financeiramente insustentáveis Custos, restrições legais e insucesso do plano
A comparação demonstra que não existe uma solução universal.
Uma propriedade com dificuldades concentradas em poucos contratos pode encontrar alternativas na renegociação ou na prorrogação do crédito rural.
Já uma atividade com endividamento disseminado, múltiplos credores e incapacidade de reorganização por acordos individuais pode exigir uma avaliação mais ampla sobre a viabilidade da recuperação judicial.
Nem todas as dívidas rurais entram na recuperação judicial
Um dos principais cuidados antes de ingressar com o pedido é compreender quais obrigações estarão efetivamente sujeitas ao procedimento.
A Lei nº 11.101/2005 estabelece exceções importantes.
Entre elas estão determinados créditos garantidos por alienação fiduciária, que, como regra, não se submetem aos efeitos da recuperação judicial, observadas as disposições legais aplicáveis.
No agronegócio, também existem regras específicas para determinadas operações com Cédula de Produto Rural (CPR), especialmente nas hipóteses previstas na legislação.
Além disso, a Lei nº 14.112/2020 introduziu disposições específicas sobre a recuperação judicial do produtor rural e o tratamento de determinadas obrigações relacionadas à atividade.
Por isso, o produtor precisa avaliar cuidadosamente a composição de seu passivo.
Se parcela relevante das dívidas estiver fora dos efeitos da recuperação judicial, o procedimento poderá não oferecer a reorganização esperada.
Antes de solicitar a recuperação judicial, é fundamental identificar quais credores serão abrangidos, quais garantias poderão ser executadas e quais obrigações continuarão exigíveis fora do plano.
Essa análise pode evitar que o produtor assuma os custos e as consequências de um processo sem obter os benefícios financeiros necessários.
A recuperação judicial pode dificultar o acesso a novos financiamentos?
A continuidade da atividade rural depende de capital para custeio, aquisição de insumos, manutenção de equipamentos e investimentos.
Por isso, uma das principais preocupações relacionadas à recuperação judicial é o impacto sobre o relacionamento com instituições financeiras, fornecedores e parceiros comerciais.
Embora o procedimento não represente uma proibição geral de obtenção de novos financiamentos, o produtor pode enfrentar maior seletividade na concessão de crédito.
Bancos e fornecedores tendem a avaliar o risco das operações, a capacidade de pagamento e as garantias disponíveis.
Também podem surgir dificuldades para contratar novos recursos de custeio, dependendo das condições de mercado e da situação econômica do devedor.
A legislação prevê mecanismos para viabilizar financiamentos durante a recuperação judicial, mas sua utilização depende das condições legais e da disposição de potenciais financiadores.
Uma recuperação judicial que reorganiza as dívidas antigas, mas deixa a fazenda sem recursos para plantar a próxima safra, pode enfrentar sérias dificuldades para alcançar seus objetivos.
Por isso, o planejamento precisa considerar não apenas o passivo existente, mas também o financiamento das atividades futuras.
Quando a recuperação judicial pode fazer sentido?
A recuperação judicial merece ser considerada quando a crise financeira ultrapassa a capacidade de solução por meio de acordos individuais e existe uma atividade economicamente viável que precisa de reorganização.
Entre os elementos que podem justificar uma avaliação estão a existência de múltiplos credores, cobranças simultâneas, dificuldade de negociação individual e necessidade de estabelecer um plano coletivo de pagamento.
Entretanto, o procedimento exige uma análise rigorosa da viabilidade econômica.
É necessário verificar se a propriedade possui capacidade de continuar produzindo, gerar receitas e cumprir as obrigações que poderão resultar do plano.
Também devem ser considerados os custos do processo, os riscos relacionados às garantias, as dívidas não sujeitas à recuperação e as necessidades de capital de giro.
A recuperação judicial não substitui a capacidade de geração de caixa da atividade.
Sem uma perspectiva realista de recuperação financeira, o procedimento pode não ser suficiente para superar a crise.
Como um advogado pode ajudar o produtor a escolher o melhor caminho?
A decisão entre renegociação e recuperação judicial exige uma análise que combine conhecimentos jurídicos, financeiros e operacionais.
Um advogado especializado em Direito Bancário e crédito rural pode começar pela avaliação dos contratos, identificando a natureza das operações, as garantias oferecidas e os riscos associados ao inadimplemento.
Também pode examinar se existem fundamentos para solicitar a prorrogação de determinadas dívidas rurais, especialmente quando o produtor enfrenta dificuldades relacionadas a perdas de safra ou problemas de comercialização.
Nos casos em que a recuperação judicial é considerada, a atuação jurídica envolve a avaliação dos requisitos legais, dos créditos sujeitos ao procedimento, das garantias e das possíveis consequências para a continuidade da atividade.
Esse trabalho deve ser realizado em conjunto com uma análise econômico-financeira consistente, capaz de demonstrar a viabilidade da propriedade e sua capacidade futura de pagamento.
Outro ponto importante é avaliar se existem alternativas menos complexas antes de recorrer a um procedimento judicial coletivo.
O objetivo não deve ser simplesmente adiar cobranças, mas identificar uma estratégia juridicamente adequada e financeiramente sustentável para enfrentar o endividamento.
A pior decisão pode ser esperar até a fazenda estar ameaçada de leilão
Quando as dívidas começam a comprometer o funcionamento da propriedade, muitos produtores tentam resolver a situação individualmente, buscando novos empréstimos, vendendo animais ou equipamentos e aceitando sucessivas renegociações.
Essas medidas podem oferecer alívio temporário, mas também podem reduzir a capacidade produtiva e aumentar a vulnerabilidade financeira da atividade.
Em determinadas situações, a venda precipitada de patrimônio ou a constituição de novas garantias pode agravar o problema.
Por isso, o momento de avaliar as alternativas é tão importante quanto a escolha do instrumento jurídico.
Nem toda crise financeira exige recuperação judicial. Da mesma forma, nem toda renegociação oferecida pelo banco representa a melhor solução.
A decisão depende da dimensão do endividamento, da natureza dos contratos, das garantias existentes e da capacidade de recuperação econômica da propriedade.
Quanto mais cedo o produtor conhece sua situação jurídica e financeira, maiores são as possibilidades de estruturar uma resposta antes que o patrimônio seja comprometido por medidas de cobrança.
Sua fazenda está ameaçada pelas dívidas? Procure orientação antes de decidir
Se você enfrenta dificuldades para pagar financiamentos rurais, recebeu propostas de renegociação, possui bens oferecidos como garantia ou teme perder a propriedade, é importante avaliar cuidadosamente as alternativas disponíveis.
A Dra. Vanira Araújo e sua equipe, com atuação em Direito Bancário, trabalham na análise de contratos, garantias, renegociações e situações de cobrança envolvendo produtores rurais endividados.
A avaliação individualizada pode ajudar a identificar os riscos patrimoniais, verificar possibilidades de prorrogação do crédito rural e compreender quando outras medidas jurídicas merecem ser examinadas.
Antes de aceitar uma nova renegociação ou considerar a recuperação judicial, entenda o tamanho da dívida, os direitos envolvidos e as consequências de cada decisão.
Afinal, o objetivo não é apenas ganhar prazo para pagar, mas preservar as condições necessárias para que a propriedade continue produzindo.
Para mais informações, entre em contato com o escritório Vanira Araújo & Advogados e conheça a atuação da equipe em Direito Bancário e questões relacionadas ao endividamento rural. Fale diretamente pelo WhatsApp.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias
Não é permitida a cópia integral do conteúdo acima. A reprodução parcial é autorizada apenas na forma de citação e com link para o conteúdo na íntegra. Plágio é crime de acordo com a Lei 9610/98.


