
Avanço da produção, investimentos em tecnologia e excesso de oferta colocam empresas chinesas na disputa por mercados antes abastecidos por brasileiros; no frango, exportações da China podem chegar a 1,4 milhão de toneladas em 2026.
Durante décadas, a presença da China no agronegócio brasileiro foi associada principalmente a uma palavra: demanda. O país asiático tornou-se destino fundamental para soja, carne bovina, carne suína e frango produzidos no Brasil, movimentando cadeias inteiras e influenciando preços desde as fazendas até os portos. Uma mudança, porém, começa a alterar parte dessa relação.
A China está ampliando rapidamente suas vendas externas de proteína animal e, especialmente no mercado de carne de frango, já começa a disputar compradores com fornecedores tradicionais como Brasil e Tailândia. O fenômeno ainda não transforma os chineses em concorrentes equivalentes ao Brasil em todas as carnes, mas cria um novo componente no comércio mundial: um dos maiores compradores de alimentos do planeta também quer vender mais comida para o exterior.
Dados e informações recentes mostram que esse movimento resulta de uma combinação pouco trivial. Pequim estimulou investimentos para elevar sua segurança alimentar, empresas ampliaram escala e produtividade, enquanto mudanças de consumo e uma economia doméstica menos aquecida limitaram a absorção de parte dessa produção. O excedente começou a procurar compradores fora do país.
China já pode exportar 1,4 milhão de toneladas de frango
É na avicultura que a transformação aparece de forma mais evidente.
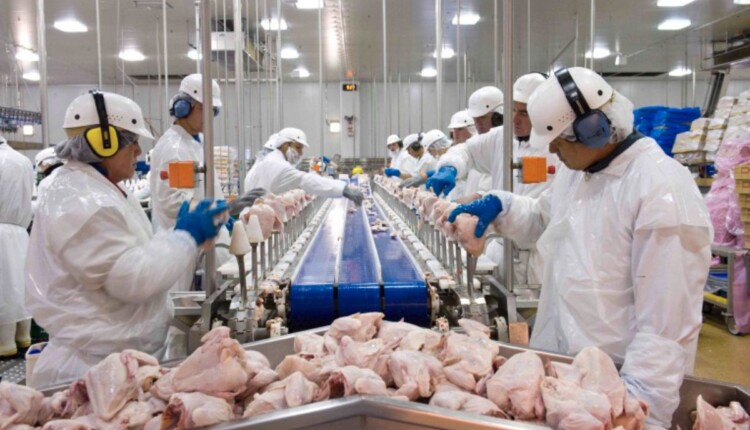
O Departamento de Agricultura dos Estados Unidos (USDA) projetou para 2026 cerca de 1,4 milhão de toneladas de carne de frango exportadas pela China, acima de aproximadamente 1,1 milhão de toneladas em 2025.
Com esse volume, os chineses ultrapassam a Tailândia e avançam entre os maiores exportadores globais da proteína. Há apenas quatro anos, em 2022, as vendas chinesas estavam próximas de 500 mil toneladas.
Ou seja: em poucos anos, o país praticamente triplicou sua presença internacional.
O Brasil continua muito à frente. A previsão do USDA para as exportações brasileiras em 2026 gira em torno de 5,1 milhões de toneladas, preservando com ampla vantagem a liderança mundial.
Mas observar apenas o tamanho total das exportações pode esconder a parte mais importante dessa história.
O problema não é a China superar o Brasil globalmente no curto prazo. A questão é a entrada chinesa justamente nos mercados em que diferentes fornecedores disputam preço, processamento e margem.
Frango chinês entra na disputa pelo preço
Uma investigação publicada nesta quinta-feira, 15 de outubro, pela Reuters mostrou empresas chinesas de alimentos acelerando investimentos para ampliar vendas internacionais.
A Wintop Food, por exemplo, processa cerca de 60 milhões de frangos por ano e comercializa produtos para mais de 20 países. A exportação já respondeu por metade do lucro da companhia no último ano e está financiando novos investimentos.
O fator capaz de mudar a concorrência é o preço.
Empresas que operam no comércio internacional relataram diferenças significativas entre produtos chineses e brasileiros em determinados mercados. Peitos e quartos de frango originados na China estariam sendo negociados entre 10% e 20% abaixo de alternativas brasileiras, dependendo do destino e do produto.
Há casos em que a diferença mencionada chega perto de US$ 1.000 por tonelada frente a concorrentes brasileiros e tailandeses.
Esse desconto ajuda a explicar por que compradores da África, Oriente Médio e partes da Ásia começaram a testar fornecedores chineses.
E há um efeito adicional: mesmo quando o importador não substitui efetivamente o produto brasileiro, o preço chinês passa a ser utilizado como referência durante uma negociação.
Para o exportador, isso significa pressão sobre margens.
Brasil continua sendo uma potência difícil de substituir
A ascensão chinesa ocorre justamente em um momento de forte desempenho da avicultura brasileira.
Entre janeiro e setembro de 2026, o Brasil exportou 4,421 milhões de toneladas de carne de frango, crescimento de 14% sobre igual intervalo de 2025, segundo a Associação Brasileira de Proteína Animal (ABPA).
A receita alcançou US$ 8,673 bilhões, avanço de 21%.
Somente em setembro foram embarcadas 500,3 mil toneladas, com faturamento de US$ 984,2 milhões.
O primeiro semestre de 2026 já havia sido encerrado com recordes históricos em volume e receita para o período.
Isso ajuda a colocar o avanço chinês em perspectiva.
A China não está substituindo o Brasil como maior fornecedor mundial de frango. O setor brasileiro ainda possui vantagens difíceis de reproduzir rapidamente, como produção de grãos em larga escala, integração entre milho, soja e proteína animal, indústria exportadora consolidada, estrutura sanitária, diversidade de mercados e décadas de relacionamento comercial.
O desafio é outro: preservar participação e margem conforme aparece um concorrente disposto a ganhar espaço cobrando menos.
A China que compra também começa a vender
Talvez o aspecto mais importante dessa transformação esteja fora do próprio mercado de frango.
A China tornou-se exportadora líquida de carne de frango em 2025, segundo dados alfandegários citados pela Reuters. As exportações de produtos de frango chegaram a aproximadamente US$ 2,6 bilhões, quase o dobro do registrado em 2020.
O fenômeno também começa a aparecer nos lácteos.
As exportações chinesas do setor caminham para atingir cerca de US$ 600 milhões em 2026, aproximadamente o dobro do nível registrado três anos antes.
Produtos chineses já concorrem com fornecedores tradicionais da Nova Zelândia e da Europa em alguns mercados e ampliam presença no Oriente Médio, Sudeste Asiático e África.
Essa estratégia lembra algo já observado em setores industriais chineses: primeiro se constrói grande capacidade produtiva para atender o mercado interno; quando a demanda doméstica não acompanha essa capacidade, parte da oferta é direcionada para outros países.
Proteína animal não é exatamente igual a automóveis, aço ou painéis solares. Questões sanitárias, perecibilidade, rastreabilidade e hábitos alimentares criam barreiras muito maiores.
Ainda assim, a lógica econômica merece atenção.
Produção cresceu mais rápido que o consumo
Uma das origens dessa mudança está na própria estratégia chinesa de segurança alimentar.
Depois da peste suína africana, da pandemia e das rupturas observadas nas cadeias globais, Pequim aumentou o foco sobre capacidade doméstica de produção.
Grandes empresas receberam estímulos, instalações foram ampliadas e novas tecnologias incorporadas. Entre 2022 e 2024, políticas de suporte representaram aproximadamente 13% das receitas agrícolas brutas dos produtores chineses, segundo dados da OCDE mencionados pela Reuters.
O problema é que a demanda não avançou na mesma velocidade.
A China produziu 59 milhões de toneladas de carne suína no último ano, enquanto sua produção de aves avançou 7%.
Ao mesmo tempo, mudanças alimentares começaram a modificar a composição do consumo. O consumo per capita de carne suína recuou cerca de 13% desde o pico de 2023, enquanto o consumo de frango por pessoa aumentou mais de 50% na década encerrada em 2024.
Com fábricas maiores, produtividade crescente e demanda doméstica incapaz de absorver todo o avanço da oferta, vender para outros países tornou-se uma saída natural.
Tecnologia reduz distância entre chineses e grandes produtores
Há ainda uma transformação técnica.
Grandes grupos chineses aceleraram investimentos em genética, automação, processamento e integração produtiva.
Em uma das operações visitadas na China, aves atingem em média 2,5 quilos e são abatidas antes de completar 42 dias. O ganho de eficiência aproxima a indústria chinesa dos padrões das maiores cadeias avícolas mundiais.
Empresas também avançam sobre segmentos de maior valor agregado.
A Sunner, uma das grandes produtoras chinesas, aposta em frango marinado, refeições prontas e produtos processados. As vendas internacionais da empresa aumentaram 42% no último ano, para US$ 135 milhões.
Esse ponto interessa diretamente ao Brasil.
A competição internacional não acontece apenas pela tonelada de frango congelado. Uma parcela crescente da disputa está em produtos preparados, cortes específicos, conveniência, processamento e marcas — segmentos capazes de gerar margens superiores às commodities tradicionais.
Europa e Japão mostram onde a disputa já começou
Alguns mercados deixam essa mudança mais visível.
Desde 2022, a China dobrou sua participação no mercado de aves processadas importadas pela União Europeia, chegando a aproximadamente 10%.
No Reino Unido, sua participação mais que triplicou e passou de 14%.
No Japão, outro mercado importante para a avicultura brasileira, fornecedores chineses também vêm ganhando espaço.
Não significa que todos esses volumes tenham sido retirados diretamente do Brasil.
Cada mercado possui regras sanitárias, produtos e fornecedores específicos.
O sinal relevante é estratégico: a China deixou de disputar apenas os consumidores chineses com exportadores estrangeiros e passou a encontrar esses mesmos exportadores dentro de outros países.
Em bovinos, realidade ainda é diferente
É importante evitar uma generalização.
No mercado de carne bovina, a China continua essencialmente como grande compradora, e não como rival exportadora capaz de ameaçar a posição brasileira.
O país permanece como maior importador mundial de carne bovina. O USDA prevê, inclusive, queda de aproximadamente 13% nas importações chinesas em 2026, em meio às mudanças na política comercial e à adoção de mecanismos para limitar determinados volumes importados.
Para o Brasil, portanto, o risco relacionado à China na bovinocultura continua muito mais associado às condições de acesso ao mercado, volumes comprados, preços e políticas comerciais do que à concorrência direta de carne chinesa em terceiros países.
E na carne suína a China ainda precisa importar
Situação semelhante ocorre na suinocultura.
Embora seja disparadamente uma das maiores produtoras mundiais de carne suína, a China continua participando do mercado internacional como compradora.
Somente em setembro, importou 11,4 mil toneladas de carne suína brasileira.
Entre janeiro e setembro, o Brasil exportou 1,192 milhão de toneladas da proteína para o mundo, crescimento de 6,2%.
A relação comercial entre os dois países continua sendo aprofundada: em setembro, autoridades chinesas assinaram um protocolo permitindo também a entrada de miúdos suínos brasileiros, mercado que pode absorver mais de 100 mil toneladas anuais e gerar mais de US$ 100 milhões em receita, segundo estimativa da ABPA.
Portanto, falar em uma China concorrente do Brasil exige separar cada proteína.
No frango, a concorrência já existe. Nos lácteos, está crescendo. Em bovinos e suínos, o país continua muito mais relevante como cliente.
Maior ameaça pode aparecer nos mercados emergentes
É justamente aqui que surge um ponto estratégico para o agro brasileiro.
A competição chinesa provavelmente não começará tentando retirar do Brasil seus mercados mais sofisticados ou tradicionais.
O caminho natural passa por países mais sensíveis a preço, principalmente em África, Oriente Médio e partes da Ásia.
São mercados nos quais população, urbanização e consumo de proteína tendem a crescer e onde diferenças de alguns centavos por quilo podem determinar contratos relevantes.
Esses destinos também aparecem entre as grandes oportunidades de crescimento da indústria brasileira nas próximas décadas.
Se empresas chinesas conseguirem oferecer volumes crescentes com preços agressivos e melhorarem continuamente rastreabilidade, qualidade e confiança sanitária, a disputa poderá se intensificar justamente onde estaria parte da expansão futura do Brasil.
Sanidade ainda é uma das grandes vantagens brasileiras
Existe, porém, uma barreira que dinheiro e escala industrial não resolvem instantaneamente: confiança.
A indústria chinesa ainda convive com lembranças de episódios sanitários e de segurança dos alimentos que afetaram a percepção de consumidores e importadores.
Para competir nos mercados mais exigentes, o país precisará demonstrar consistência em segurança alimentar, rastreabilidade, padronização e controle sanitário.
É uma área na qual o Brasil construiu patrimônio comercial ao longo de décadas.
A capilaridade internacional das empresas brasileiras, as certificações halal, a capacidade de produzir cortes adaptados para diferentes mercados e o reconhecimento sanitário são ativos competitivos que ajudam a explicar por que o Brasil permanece tão distante dos demais exportadores de frango.
O alerta para o Brasil não está no presente, mas no ritmo da mudança
Os números atuais não indicam perda da liderança brasileira.
Pelo contrário: 2026 é um dos anos mais fortes da história das exportações brasileiras de carne de frango.
Mas os dados chineses revelam algo que o setor não pode ignorar.
Em aproximadamente quatro anos, a China saiu de perto de 500 mil toneladas exportadas de frango para uma projeção ao redor de 1,4 milhão de toneladas. Empresas estão aumentando produção, abrindo novos destinos, investindo em produtos processados e aceitando competir fortemente pelo preço.
O gigante asiático continua sendo um cliente imprescindível do agronegócio brasileiro — e deverá permanecer assim.
A novidade é que essa relação ganhou uma segunda dimensão.
O mesmo país que negocia milhões de toneladas de proteínas e grãos com o Brasil começou a aparecer do outro lado da mesa, oferecendo alimento aos clientes que o produtor brasileiro também pretende conquistar.
Para o Brasil, não há motivo para tratar o movimento como uma ameaça imediata à liderança global. Mas há razões suficientes para acompanhá-lo de perto.
Porque, no comércio internacional de alimentos, conquistar um mercado costuma levar anos. Perder espaço para um concorrente com escala, tecnologia e disposição para reduzir preços pode acontecer muito mais rápido.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias.


