
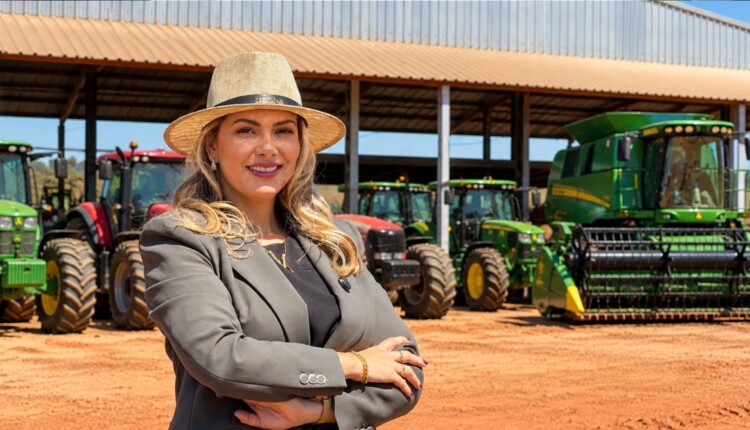
Atrasos em financiamentos e dívidas bancárias podem colocar máquinas agrícolas em risco, mas a legislação prevê proteções e possibilidades de defesa; a advogada Vanira Araújo alerta para a importância de agir antes da busca e apreensão.
Por Dra. Vanira Araujo – O trator que prepara a terra, a plantadeira que garante o início da safra e a colheitadeira responsável por transformar meses de trabalho em receita representam muito mais do que investimentos para o produtor rural. Em muitas propriedades, essas máquinas são fundamentais para a sobrevivência econômica da atividade e integram um patrimônio construído ao longo de décadas. Entretanto, diante do aumento do endividamento no campo e das dificuldades para honrar compromissos financeiros, uma preocupação tem se tornado cada vez mais presente: o banco pode tomar o trator ou a colheitadeira de um produtor rural que deixou de pagar suas dívidas?
A resposta depende de fatores que vão além da existência de parcelas atrasadas. A modalidade do financiamento, as garantias oferecidas, a utilização do equipamento na atividade produtiva e a própria situação jurídica da dívida podem determinar se a instituição financeira tem condições de buscar a apreensão do bem. Embora existam mecanismos legais de proteção ao produtor, também há situações em que a retomada das máquinas é permitida, especialmente quando elas foram oferecidas como garantia da operação.
Para a advogada Vanira Araújo, que atua na área de Direito Bancário e na análise de dívidas rurais, o maior risco está em deixar a situação avançar sem conhecer as condições do contrato. Afinal, a perda de um equipamento essencial pode comprometer não apenas a produção atual, mas também a capacidade de pagamento das próximas safras.
A lei protege máquinas agrícolas utilizadas na produção?
Um dos principais dispositivos relacionados ao tema está no artigo 833 do Código de Processo Civil, que estabelece hipóteses de impenhorabilidade de bens necessários ao exercício profissional.
O inciso V protege, em determinadas circunstâncias, máquinas, ferramentas, instrumentos e outros bens móveis necessários ou úteis ao exercício da profissão. Já o § 3º prevê proteção específica para equipamentos, implementos e máquinas agrícolas pertencentes a pessoa física ou empresa individual produtora rural.
Essa proteção, entretanto, não é absoluta.
A própria legislação estabelece exceções, inclusive quando os bens foram objeto de financiamento e estão vinculados em garantia ao negócio jurídico ou quando respondem por dívida de natureza alimentar, trabalhista ou previdenciária, nas condições legais.
Na prática, isso significa que uma máquina indispensável à atividade pode receber proteção contra determinadas penhoras, mas essa condição não impede automaticamente a execução de uma garantia constituída sobre o próprio equipamento.
Por isso, é necessário diferenciar uma cobrança bancária comum de uma operação na qual o trator ou a colheitadeira foi especificamente oferecido como garantia.
Financiamento com alienação fiduciária exige atenção redobrada
Uma das modalidades que mais preocupam os produtores é o financiamento com alienação fiduciária.
Nesse modelo, o equipamento fica vinculado à operação, e o credor possui a propriedade fiduciária enquanto a obrigação não é integralmente quitada. O produtor permanece utilizando a máquina, mas o descumprimento contratual pode permitir que a instituição financeira busque sua retomada, observados os requisitos legais.
Em determinadas situações, o procedimento pode ocorrer por meio de ação de busca e apreensão.
É importante destacar que não basta o banco alegar a existência de uma dívida para retirar livremente qualquer equipamento da propriedade. A medida precisa encontrar fundamento na garantia constituída e no procedimento jurídico aplicável.
Também existem diferenças entre alienação fiduciária, penhor rural e outras modalidades de garantia. Cada uma possui regras próprias, razão pela qual o contrato deve ser analisado individualmente.
Essa distinção pode ser decisiva para a defesa do produtor endividado.
A retirada de uma colheitadeira pode comprometer toda a safra
Ao contrário de muitos bens utilizados em outras atividades econômicas, máquinas agrícolas possuem uma relação direta com o calendário produtivo.
Uma colheitadeira retirada durante a safra pode impedir a retirada dos grãos no momento adequado. Da mesma forma, a ausência de um trator durante o preparo do solo ou o plantio pode provocar atrasos que comprometem a produtividade de toda a propriedade.
Além do prejuízo operacional, o produtor pode ser obrigado a contratar serviços terceirizados, assumir custos adicionais e enfrentar dificuldades para cumprir outros compromissos financeiros.
Forma-se, assim, um problema que ultrapassa o financiamento original: sem o equipamento, a propriedade pode perder parte de sua capacidade de gerar a receita necessária para reorganizar as dívidas.
A essencialidade da máquina, portanto, é um elemento relevante na avaliação jurídica, embora não represente garantia automática de que uma busca e apreensão será impedida.
Produtor pode pedir prorrogação da dívida antes de perder o equipamento?
Dependendo da natureza da operação, essa possibilidade merece ser examinada.
O crédito rural possui regras específicas que podem permitir a prorrogação de vencimentos em determinadas situações de dificuldade temporária de pagamento, como frustração de safra, problemas de comercialização ou acontecimentos prejudiciais ao desenvolvimento da atividade.
A Súmula 298 do Superior Tribunal de Justiça estabelece que o alongamento da dívida originada de crédito rural não constitui mera faculdade da instituição financeira, mas direito do devedor nos termos da lei.
Isso não significa, contudo, que todos os financiamentos de máquinas estejam automaticamente sujeitos ao alongamento ou que um pedido de prorrogação suspenda, por si só, a cobrança e a execução das garantias.
É necessário verificar o enquadramento da operação, os requisitos previstos no Manual de Crédito Rural, as condições contratuais e a documentação que demonstra a dificuldade de pagamento.
Laudos agronômicos, registros de perdas produtivas, comprovantes de comercialização e demonstrativos de capacidade financeira podem ter importância nesse processo.
Quanto mais cedo o produtor identifica a dificuldade e organiza a documentação, maiores são as possibilidades de avaliar alternativas antes que o conflito se agrave.
Renegociar a dívida sem avaliar o contrato pode aumentar o risco
Outro ponto que merece atenção é a renegociação bancária.
Diante do atraso, a instituição financeira pode apresentar uma proposta com novos prazos e parcelas aparentemente mais acessíveis. Embora a renegociação possa representar uma solução, é importante analisar o conjunto das condições.
Um novo contrato pode alterar encargos, ampliar o prazo de pagamento, modificar garantias ou consolidar diferentes obrigações em uma única operação.
Por isso, o produtor precisa compreender não apenas o valor da próxima prestação, mas também o saldo total, o custo da operação e as consequências de eventual novo inadimplemento.
Em situações nas quais tratores e colheitadeiras estão vinculados às garantias, essa avaliação se torna ainda mais importante.
A recomendação é que o produtor busque uma análise jurídica antes de assumir compromissos que possam ampliar sua exposição patrimonial.
Recebeu uma notificação de busca e apreensão? O que fazer?
Quando o produtor recebe uma notificação de cobrança, uma comunicação judicial ou um mandado relacionado à apreensão de equipamentos, o tempo passa a ser um fator relevante.
O primeiro cuidado é reunir os contratos, comprovantes de pagamento, demonstrativos da dívida e documentos referentes às garantias. Também é importante preservar as comunicações mantidas com a instituição financeira.
Em seguida, deve-se identificar qual procedimento está sendo utilizado e quais prazos legais se aplicam.
Nas ações de busca e apreensão fundamentadas no Decreto-Lei nº 911/1969, por exemplo, existem regras específicas para a comprovação da mora, o cumprimento da liminar, o pagamento da dívida e a apresentação de resposta.
Em outras modalidades de cobrança, os procedimentos e prazos podem ser diferentes.
Ignorar uma citação ou esperar a retirada da máquina para procurar orientação pode reduzir o tempo disponível para a adoção de medidas de defesa.
Também é importante compreender que a contratação de um advogado não suspende automaticamente uma apreensão. Qualquer medida destinada a impedir ou reverter a retirada do equipamento depende de fundamentos jurídicos concretos e, quando necessário, de decisão judicial.
Como atuar nesses casos?
A análise de dívidas envolvendo máquinas agrícolas exige uma avaliação que considere simultaneamente os contratos bancários, as garantias constituídas e a realidade econômica da atividade rural.
A advogada Vanira Araújo, que atua em Direito Bancário, desenvolve trabalho voltado à análise de contratos, renegociações e situações de cobrança que podem comprometer o patrimônio dos produtores.
Nos casos envolvendo tratores, colheitadeiras e outros equipamentos, a atuação jurídica pode abranger a verificação da regularidade das garantias, a análise dos valores cobrados, o enquadramento das operações nas normas de crédito rural e o estudo de medidas administrativas ou judiciais cabíveis. A preocupação central é identificar alternativas antes que o endividamento comprometa a continuidade da produção.
O patrimônio de uma vida não pode ser tratado como uma simples parcela atrasada
A modernização da agricultura brasileira exigiu investimentos elevados em máquinas, tecnologia e equipamentos. Para muitos produtores, a aquisição de um trator ou de uma colheitadeira representa anos de planejamento e compromissos financeiros assumidos com a expectativa de crescimento da produção.
Quando as condições econômicas mudam, seja por perdas de safra, queda dos preços agrícolas, aumento dos custos ou dificuldades de comercialização, o financiamento que antes parecia administrável pode se transformar em uma ameaça ao patrimônio.
É justamente nesses momentos que a orientação jurídica especializada pode fazer diferença.
O banco pode buscar a apreensão de máquinas agrícolas em determinadas circunstâncias, mas o produtor possui direitos que precisam ser analisados antes de qualquer conclusão sobre a possibilidade de perda do equipamento.
Conhecer as condições do contrato, compreender as garantias e avaliar as alternativas disponíveis são cuidados essenciais para quem deseja preservar a atividade produtiva.
Seu trator ou sua colheitadeira está ameaçado por uma dívida bancária?
Se você possui financiamentos em atraso, recebeu notificações de cobrança ou teme perder máquinas agrícolas utilizadas na produção, é importante avaliar a situação antes que a cobrança avance.
A Dra. Vanira Araújo e sua equipe atuam na análise de contratos bancários, garantias, renegociações e medidas de cobrança que envolvem o patrimônio rural.
Entre em contato com o escritório Vanira Araújo & Advogados para apresentar os documentos da operação e verificar quais alternativas jurídicas podem ser aplicáveis ao seu caso.
Para mais informações, entre em contato com o escritório Vanira Araújo & Advogados e conheça a atuação da equipe em Direito Bancário e questões relacionadas ao endividamento rural. Fale diretamente pelo WhatsApp.
Dra. Vanira Araújo é advogada especialista em Direito Bancário e atua na análise de dívidas, contratos financeiros, renegociações, execuções e estratégias jurídicas relacionadas ao endividamento rural.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias
Não é permitida a cópia integral do conteúdo acima. A reprodução parcial é autorizada apenas na forma de citação e com link para o conteúdo na íntegra. Plágio é crime de acordo com a Lei 9610/98.


